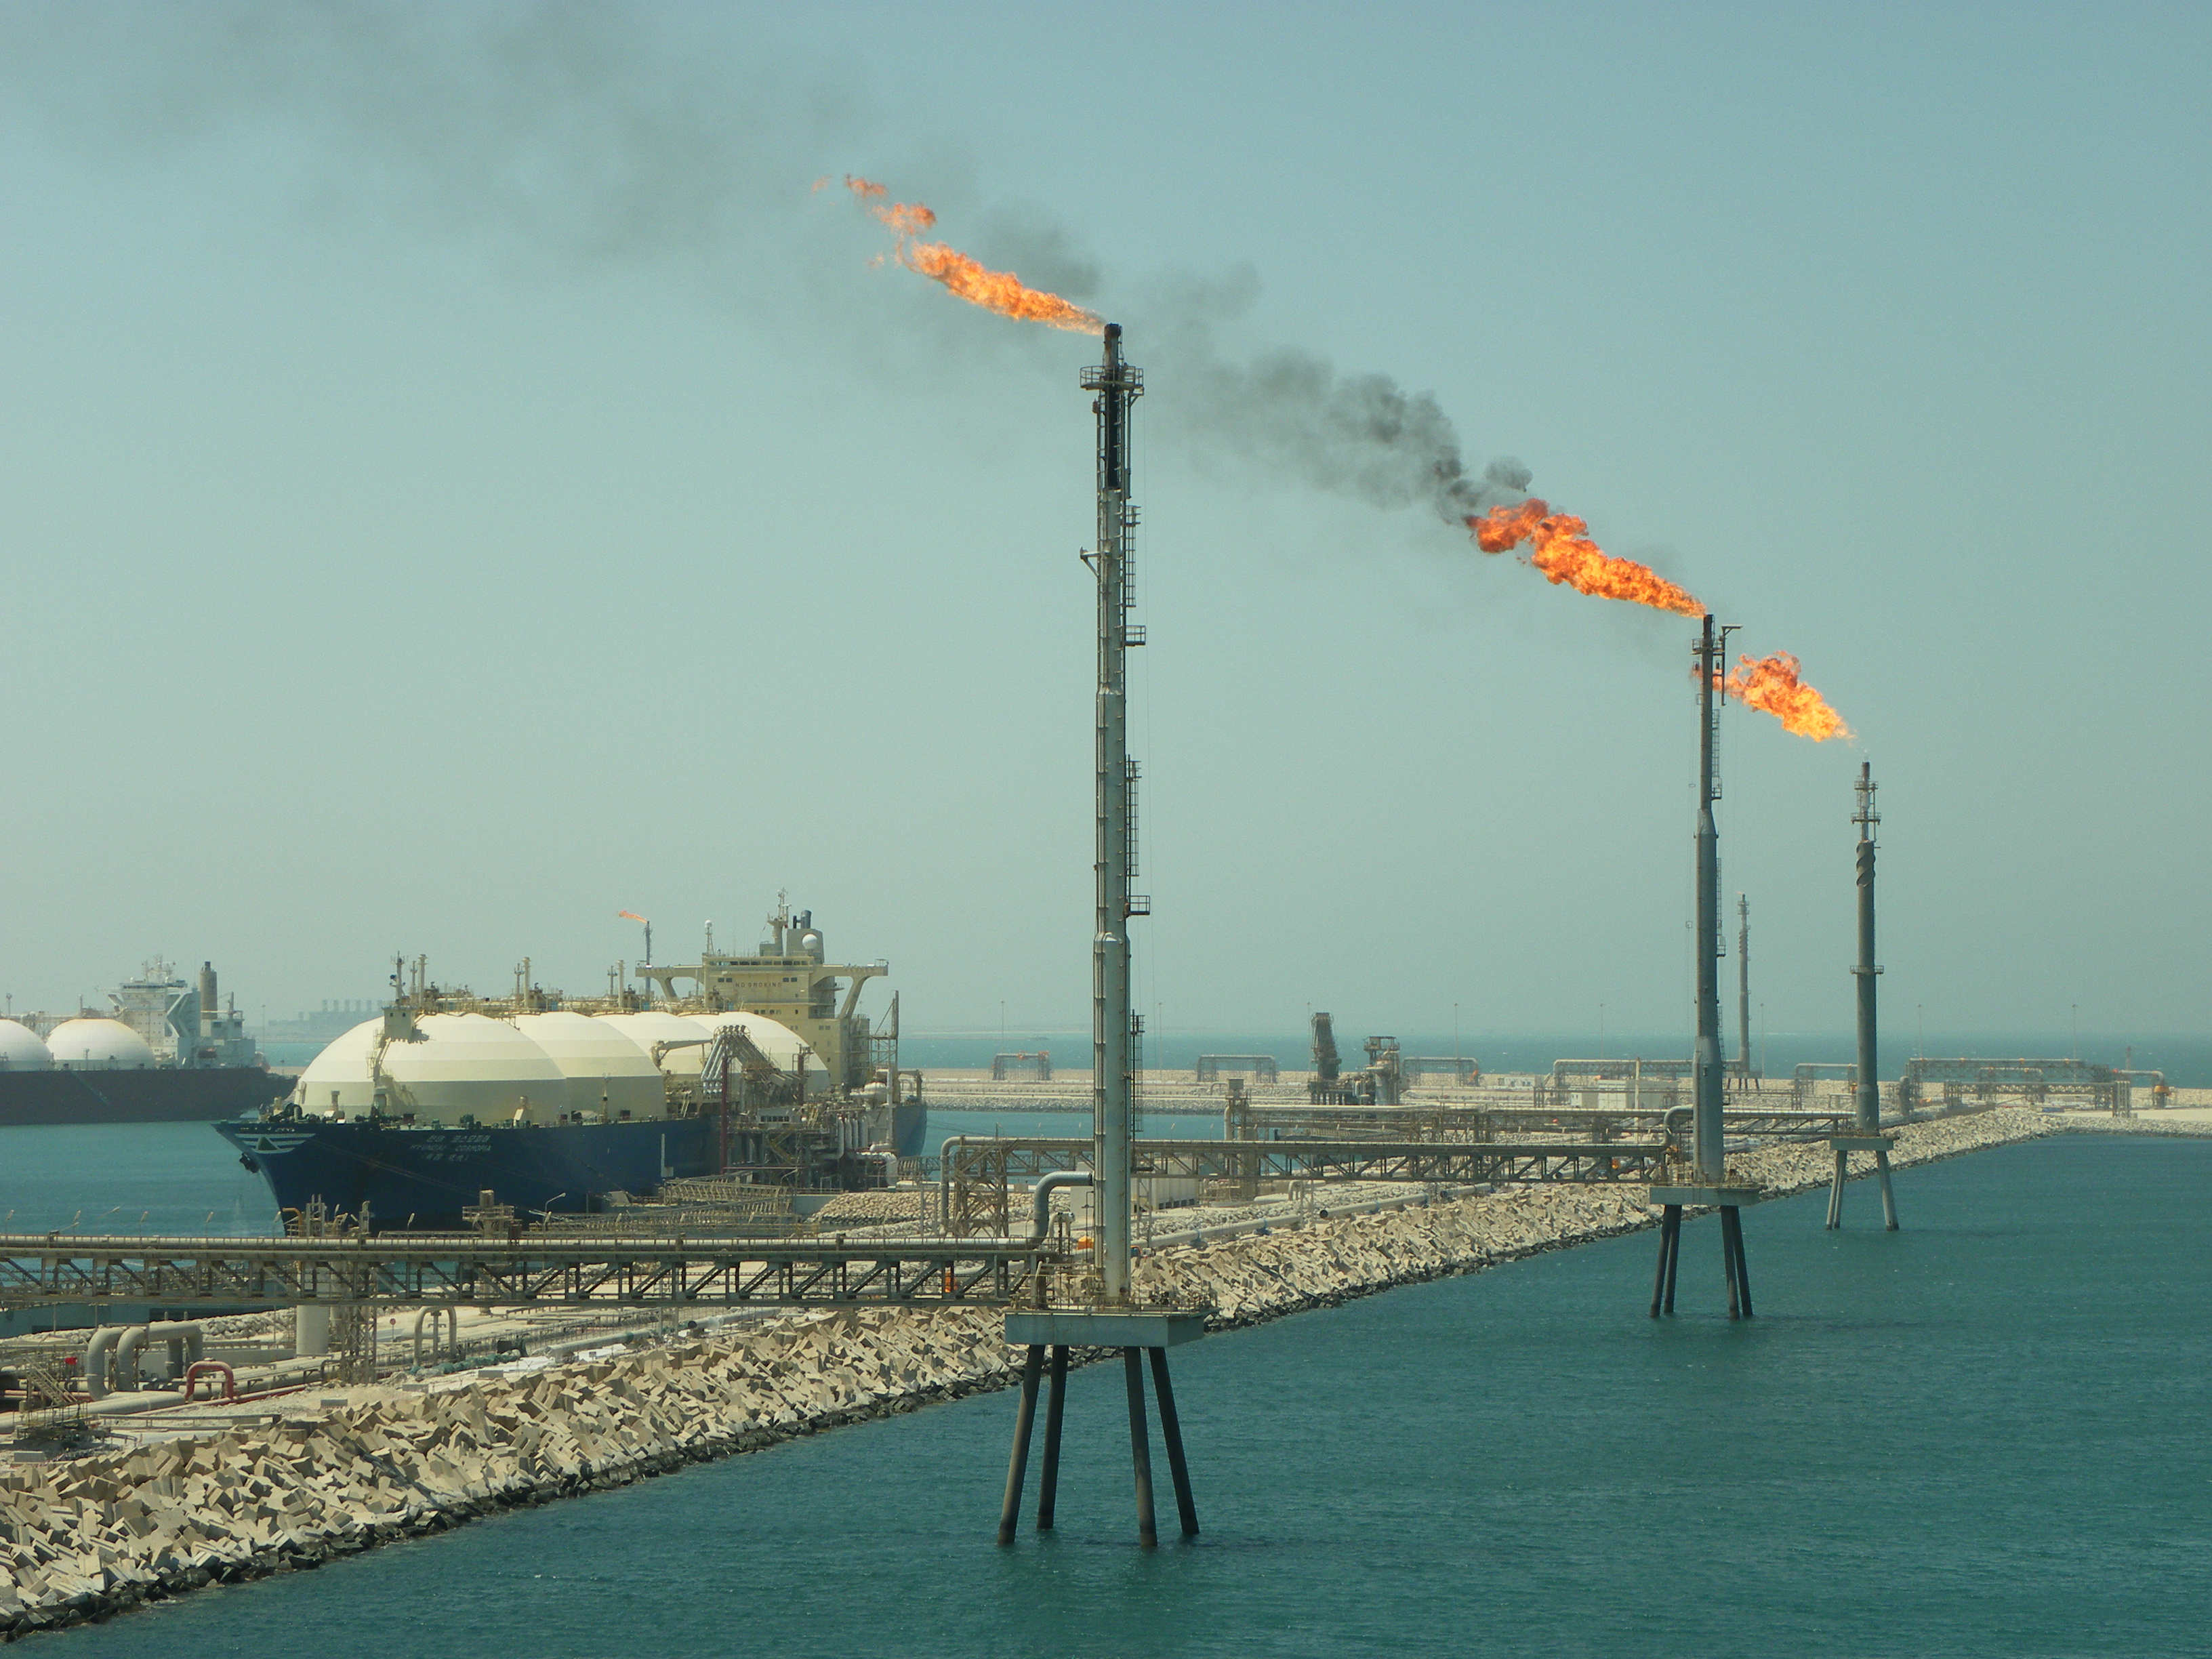
Katar bleibt infolge des Krieges zwischen den USA, Israel und Iran mit massiven Einschränkungen seiner Flüssigerdgasproduktion und -exporte konfrontiert. Nach Angaben des staatlichen Energieunternehmens QatarEnergy wurden rund 17 Prozent der nationalen LNG-Exportkapazität beschädigt. Obwohl wieder einzelne Tanker die Straße von Hormus passieren und ein neues Produktionsprojekt vorbereitet wird, liegt die exportierte Gasmenge weiterhin weit unter dem Vorkriegsniveau. Besonders asiatische und europäische Abnehmer spüren die Folgen. Kriegsschäden in Ras Laffan Die Industrieanlage Ras Laffan ist das Zentrum der katarischen Erdgaswirtschaft. Dort wird Erdgas aus dem North Field aufbereitet, verflüssigt und für den internationalen Transport verladen. Im März beschädigten iranische Angriffe zwei LNG-Produktionslinien und weitere Energieanlagen. QatarEnergy-Chef und Energieminister Saad al-Kaabi bezifferte die ausgefallene LNG-Exportkapazität auf rund 17 Prozent. Nach seinen damaligen Angaben könnte die Reparatur drei bis fünf Jahre dauern. Die von ihm geschätzten entgangenen jährlichen Einnahmen von rund 20 Milliarden US-Dollar sind eine Unternehmensprognose, kein endgültig festgestellter Verlust. Exporte weit unter dem Vorkriegsniveau Im September exportierte Katar laut Schifffahrtsdatenunternehmen Kpler rund 1,6 Millionen Tonnen LNG, die höchste Menge seit Kriegsbeginn, aber weniger als ein Viertel des Vorkriegsdurchschnitts. Die vorläufigen Daten deuteten am 12. Oktober auf nur rund 600.000 Tonnen im Oktober hin. Der Oktoberwert ist eine Projektion, kein Monatsabschluss. Während die Rohölausfuhren durch Hormus wieder zunahmen, erholten sich LNG-Exporte nur geringfügig. Warum LNG-Ausfuhren schwer wieder anlaufen Zur Produktion von LNG wird Erdgas auf etwa minus 162 Grad Celsius abgekühlt. Dafür sind aufwendige Produktionsanlagen, Tanks und Spezialschiffe nötig. Erdgasförderung und Verflüssigung lassen sich nicht unabhängig von der Abfuhr von LNG und Kondensat steigern. Volle Lager sowie Risiken für Gastanker können die Produktion begrenzen. Vereinzelte Durchfahrten durch die Straße von Hormus garantieren keinen sicheren Regelbetrieb. Auswirkungen auf Europa und Asien Europa und viele asiatische Staaten sind auf LNG-Importe angewiesen. Nach den von Reuters ausgewerteten Marktdaten erreichten die Gaspreise in Asien und Europa Ende September die höchsten Stände seit Anfang 2023 und lagen zeitweise nahezu dreimal so hoch wie vor dem Iran-Krieg. Zusätzliche US-Ausfuhren milderten die Knappheit, glichen die Ausfälle aus der Golfregion aber nicht vollständig aus. Der Preisvorteil von Kohle könnte in Teilen Asiens die Nachfrage im letzten Quartal erhöhen; das ist eine Prognose. Neue Anlagen und Teilwiederanläufe QatarEnergy treibt das Erweiterungsprojekt North Field East weiter voran. Reuters berichtete am 7. Oktober unter Berufung auf zwei informierte Personen, die erste neue Produktionslinie sei für die nächste Phase vorbereitet. Der Start ist für November geplant; LNG-Produktion wird im ersten Quartal 2027 erwartet. Das ist noch keine laufende zusätzliche Ausfuhr. Shell hat nach einem Reuters-Bericht vom 8. Oktober einen Teil der Pearl-Gas-to-Liquids-Anlage wieder gestartet. Diese produziert flüssige Kohlenwasserstoffe und ist nicht mit den ausgefallenen LNG-Linien gleichzusetzen. Wirtschaftliche Folgen für Katar Katar verfügte vor dem Krieg über eine LNG-Kapazität von nahezu 80 Millionen Tonnen jährlich und plant erhebliche Erweiterungen. Nach Reuters-Angaben prognostiziert der Internationale Währungsfonds für 2026 eine Schrumpfung der Wirtschaftsleistung Katars um 8,6 Prozent; vor dem Krieg war ein Wachstum um 6,1 Prozent erwartet worden. Das sind Prognosen, keine endgültigen Jahresdaten. Perspektiven QatarEnergy strebt die Reparatur beschädigter Anlagen, die Erfüllung noch möglicher Lieferverpflichtungen und die Fortsetzung des Ausbaus an. Abnehmer in Europa und Asien stehen vor höheren Kosten und eingeschränkten Mengen. Energieanalysten betonen technische und logistische Hürden, die auch nach einer Öffnung der Straße von Hormus bestehen könnten. Schifffahrtsunternehmen benötigen dauerhaft sichere Passagen. Eine gemeinsame Position aller Abnehmer und Reedereien ist nicht dokumentiert. Was offenbleibt Unklar bleiben der endgültige Zeitpunkt der Reparaturen, eine sichere und dauerhafte Befahrbarkeit der Straße von Hormus, der tatsächliche Produktionsbeginn neuer Anlagen und die langfristige Gaspreisentwicklung. Die Gaskrise ist am 12. Oktober 2026 trotz einzelner Fortschritte nicht beendet.